CDU Wahlkrise: Zwei Szenarien für Merz und die Union
Die CDU Wahlkrise und die zwei Szenarien für Merz nüchtern erklärt. Du erkennst an Abstimmungen, Personal und Sprache, welchen Kurs die Union geht.
Wer heute in Deutschland arbeitet, zahlt jeden Monat in ein Rentensystem ein, dessen Regeln sich gerade verschieben. Rund um die Rente in Deutschland läuft eine Reform-Debatte, in der es um Beitragssatz, Rentenalter und Rentenniveau geht und damit um dein Geld. Dieser Artikel ordnet ein, was beschlossen ist, was diskutiert wird und was du als Beitragszahler jetzt konkret tun kannst.
Auf Beitragszahler kommen drei Dinge zu. Erstens steigt der Beitragssatz zur gesetzlichen Rentenversicherung, der seit 2018 bei 18,6 Prozent des Bruttolohns liegt, nach den Prognosen des Rentenversicherungsberichts der Bundesregierung in den kommenden Jahren spürbar an. Zweitens bleibt die Regelaltersgrenze bei 67 Jahren, und eine weitere Anhebung wird offen diskutiert. Drittens ist das Rentenniveau von 48 Prozent zwar per Haltelinie bis 2031 festgeschrieben, danach aber ungesichert. Wer sich allein auf die gesetzliche Rente verlässt, plant mit einer Größe, die politisch jederzeit verändert werden kann.
Die deutsche Rente ist ein Umlagesystem. Die Beiträge, die heute von Arbeitnehmern und Arbeitgebern gezahlt werden, fließen nicht auf ein persönliches Konto, sondern werden sofort an die heutigen Rentner ausgezahlt. Was du einzahlst, wird als Entgeltpunkte gutgeschrieben: Wer ein Jahr lang genau das Durchschnittseinkommen verdient, erhält einen Entgeltpunkt. Jeder Punkt ist seit dem 1. Juli 2025 laut Deutscher Rentenversicherung 40,79 Euro Monatsrente wert.
Daraus ergibt sich die sogenannte Standardrente: 45 Jahre Durchschnittsverdienst ergeben rund 1.835 Euro brutto im Monat. Das ist eine Rechengröße, keine Durchschnittsrente. Die tatsächlich gezahlten Altersrenten liegen im Schnitt deutlich darunter, weil kaum jemand 45 Jahre lang durchgehend zum Durchschnittslohn arbeitet. Frauen sind davon besonders betroffen, weil Teilzeit und Erziehungszeiten die Entgeltpunkte drücken.
Das Umlagesystem funktioniert nur, wenn genügend Beitragszahler auf jeden Rentner kommen. Genau dieses Verhältnis kippt. Die geburtenstarken Jahrgänge zwischen 1955 und 1969 gehen bis Mitte der 2030er Jahre in Rente, während die nachfolgenden Jahrgänge deutlich kleiner sind. Schon heute deckt die Rentenversicherung ihre Ausgaben nicht aus Beiträgen allein: Der Bund schießt jedes Jahr über 100 Milliarden Euro aus Steuermitteln zu, der größte Einzelposten im Bundeshaushalt. Wer wissen will, warum die Staatsfinanzen trotzdem aus dem Ruder laufen, findet die Zusammenhänge in unserem Beitrag zur Schuldenlast des Bundes und der fehlenden Sparsamkeit.
Die Regelaltersgrenze steigt seit 2012 stufenweise an. Für alle, die 1964 oder später geboren sind, liegt sie bei 67 Jahren. Für Männer und Frauen gilt in Deutschland dieselbe Grenze, ein gesondertes Frauenrentenalter gibt es seit der Angleichung nicht mehr. Wer früher gehen will, hat zwei Wege:
In der Reform-Debatte kursiert regelmäßig der Vorschlag, die Regelaltersgrenze an die steigende Lebenserwartung zu koppeln, also perspektivisch über 67 hinaus anzuheben. Beschlossen ist das nicht. Aber wer heute unter 45 ist, sollte diese Möglichkeit realistisch in seine Planung einbeziehen.
Mit dem Rentenpaket 2025 hat die Koalition aus Union und SPD einige Weichen gestellt. Die wichtigsten Punkte:
Das alles kostet. Die Haltelinie allein bindet nach Berechnungen der Bundesregierung in den 2030er Jahren zweistellige Milliardenbeträge jährlich, die aus Beiträgen oder Steuern kommen müssen. Eine Rentenkommission soll 2026 Vorschläge für die Zeit nach 2031 vorlegen. Die harten Entscheidungen sind also vertagt, nicht gelöst.
Hinter den Beschlüssen läuft die eigentliche Auseinandersetzung. Die Positionen lassen sich grob sortieren:
Der Rentenversicherungsbericht rechnet damit, dass der Beitragssatz Anfang der 2030er Jahre die 20-Prozent-Marke überschreitet. Für einen Arbeitnehmer mit 4.000 Euro brutto bedeutet jeder Prozentpunkt mehr rund 20 Euro weniger netto im Monat, der Arbeitgeber zahlt denselben Betrag zusätzlich. Das trifft auf eine Steuer- und Abgabenbelastung, die in Deutschland ohnehin zu den höchsten der Industrieländer zählt: Zwischen Lohnsteuer, Solidaritätszuschlag, Kranken-, Pflege- und Arbeitslosenversicherung bleibt einem Durchschnittsverdiener bereits heute deutlich weniger als die Hälfte dessen, was seine Arbeit den Arbeitgeber insgesamt kostet. Jeder weitere Rentenpunkt verschärft diese Belastung. Gleichzeitig ist die Kaufkraft vieler Haushalte nach den Inflationsjahren 2022 und 2023 noch nicht wieder auf altem Stand, und die Energiepreise in Deutschland liegen weiterhin über dem Niveau vor der Krise. Wer mehr in die Rente einzahlen soll, hat also real weniger übrig als noch vor wenigen Jahren.
Ein Dauerthema ist die Frage, warum Beamte, viele Selbstständige und Abgeordnete nicht in die gesetzliche Rentenkasse einzahlen. Befürworter einer Erwerbstätigenversicherung verweisen auf Österreich, Gegner auf die Übergangskosten und die verfassungsrechtlich abgesicherte Beamtenversorgung. Aus konservativer Sicht ist zumindest die Frage berechtigt, warum die Politik Entscheidungen für ein System trifft, von dem sie selbst nicht abhängt.
Die Rente steht in Konkurrenz zu anderen Ausgaben. Die Bürgergeld-Debatte in Deutschland, die Kosten der Migration und die Höhe der Entwicklungshilfe werden von vielen Beitragszahlern nicht als getrennte Themen wahrgenommen, sondern als Frage der Verteilung. Wer 45 Jahre eingezahlt hat und am Ende knapp über der Grundsicherung landet, empfindet das zu Recht als Gerechtigkeitsproblem. Warum diese Prioritätenfrage so viele Menschen bewegt, haben wir im Beitrag zur Debatte um Entwicklungshilfe statt Rente aufgegriffen.
Das frühere Generationenkapital, ein staatlich verwalteter Aktienfonds, sollte die Beiträge langfristig stabilisieren. Ob und in welcher Form ein solcher Kapitalstock kommt, ist offen. Fest steht: Bei den geplanten Größenordnungen kann er das Umlagesystem ergänzen, aber nicht ersetzen.
Der Blick nach Österreich taucht in fast jeder Rentendiskussion auf, und das aus gutem Grund. Die Systeme sind ähnlich aufgebaut, unterscheiden sich aber in entscheidenden Punkten:
| Merkmal | Deutschland | Österreich |
|---|---|---|
| Beitragssatz | 18,6 Prozent | 22,8 Prozent |
| Regelaltersgrenze | 67 Jahre (ab Jahrgang 1964) | 65 Jahre für Männer, Frauen werden bis 2033 schrittweise angeglichen |
| Versichertenkreis | Arbeitnehmer; Beamte und viele Selbstständige außen vor | Nahezu alle Erwerbstätigen, inklusive Selbstständige und neue Beamte |
| Zielniveau | Rentenniveau 48 Prozent (Haltelinie bis 2031) | 80 Prozent der Bemessungsgrundlage nach 45 Beitragsjahren |
| Auszahlungen | 12 Monatsrenten | 14 Monatsrenten |
Österreichische Neurentner erhalten dadurch im Schnitt deutlich höhere Renten als deutsche. Der Preis dafür sind höhere Beiträge und ein größerer Steuerzuschuss. Der Vergleich zeigt vor allem eines: Das Rentenniveau ist eine politische Entscheidung, keine Naturkonstante. Ob Deutschland diesen Weg gehen will, ist eine Frage der Prioritäten, nicht der Machbarkeit.
Umfragen zeigen seit Jahren, dass gerade Jüngere wenig Vertrauen in die gesetzliche Rente haben. Das ist keine Panikmache, sondern eine nüchterne Reaktion auf die Faktenlage: steigende Beiträge, unsicheres Niveau, vertagte Entscheidungen. Hinzu kommt die Wirtschaftslage in Deutschland, in der Unternehmen abwandern, Insolvenzen zunehmen und damit Beitragszahler fehlen. Wie eng Wirtschaftspolitik und Heimatverbundenheit zusammenhängen, zeigt unser Beitrag zur Unternehmerflucht aus Deutschland.
Wer seine Meinung zu diesem Thema sichtbar machen will, tut das längst nicht mehr nur am Wahltag. Ein klarer Standpunkt am Auto, am Laptop oder auf der Kundgebung gehört für viele dazu. In unserer Kategorie patriotische Aufkleber findest du Motive, die Haltung zeigen, ohne laut zu werden. Und wer bei einer Demonstration zum Thema Rente oder Sozialstaat dabei ist, hat mit einem Stickerstab für Kundgebungen seine Botschaft buchstäblich in der Hand.
Die Politik entscheidet über das System, du entscheidest über deine Vorbereitung. Diese Punkte lassen sich ohne Berater abarbeiten:
Die gesetzliche Rente in Deutschland wird nicht verschwinden. Sie wird teurer für die, die einzahlen, und unsicherer für die, die später davon leben sollen. Die Reform-Debatte ist im Kern eine Debatte über Prioritäten: Was ist dem Staat die Lebensleistung der eigenen Bürger wert, gemessen an all den anderen Ausgaben, die er sich leistet? Wer diese Frage stellt, ist kein Schwarzmaler, sondern ein Beitragszahler, der wissen will, wofür sein Geld verwendet wird.
Wie hoch ist der Rentenbeitrag in Deutschland aktuell?
Der Beitragssatz zur gesetzlichen Rentenversicherung liegt seit 2018 bei 18,6 Prozent des Bruttolohns, je zur Hälfte von Arbeitnehmer und Arbeitgeber getragen. Nach dem Rentenversicherungsbericht wird er Anfang der 2030er Jahre die 20-Prozent-Marke überschreiten.
Ab welchem Alter kann ich in Deutschland in Rente gehen?
Die Regelaltersgrenze liegt für alle ab Jahrgang 1964 bei 67 Jahren. Nach 45 Beitragsjahren ist ein abschlagsfreier Beginn mit 65 möglich, nach 35 Versicherungsjahren ab 63 mit dauerhaften Abschlägen von bis zu 14,4 Prozent.
Was bedeutet das Rentenniveau von 48 Prozent?
Das Rentenniveau beschreibt das Verhältnis der Standardrente nach 45 Jahren Durchschnittsverdienst zum aktuellen Durchschnittslohn. Es sagt nichts darüber aus, wie viel Prozent deines letzten Gehalts du persönlich als Rente bekommst.
Warum bekommen Rentner in Österreich mehr Rente als in Deutschland?
Österreich hat einen höheren Beitragssatz von 22,8 Prozent, bezieht nahezu alle Erwerbstätigen einschließlich Selbstständiger und neuer Beamter ein, zahlt 14 Monatsrenten und zielt auf 80 Prozent der Bemessungsgrundlage nach 45 Beitragsjahren.
Was ist die Aktivrente?
Wer über die Regelaltersgrenze hinaus arbeitet, kann seit 2026 bis zu 2.000 Euro im Monat steuerfrei hinzuverdienen. Die Maßnahme soll ältere Arbeitnehmer länger im Arbeitsmarkt halten.
Die CDU Wahlkrise und die zwei Szenarien für Merz nüchtern erklärt. Du erkennst an Abstimmungen, Personal und Sprache, welchen Kurs die Union geht.
Warum die CDU nach der Wahl in Sachsen-Anhalt weder mit der AfD noch gegen sie regieren will. Heimatliebe ordnet die Lage klar ein.
Setzt ein Zeichen gegen diese Politik!
Entdecke unsere patriotischen Aufkleber – hochwertig und wetterfest
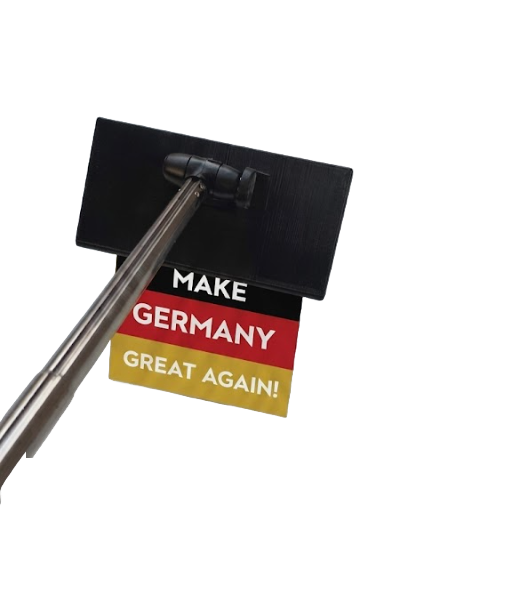
Unser Werkzeug-Tipp
Bis zu einen Meter ausziehbar – damit erreichst du jede Höhe und klebst jeden Sticker sauber an.
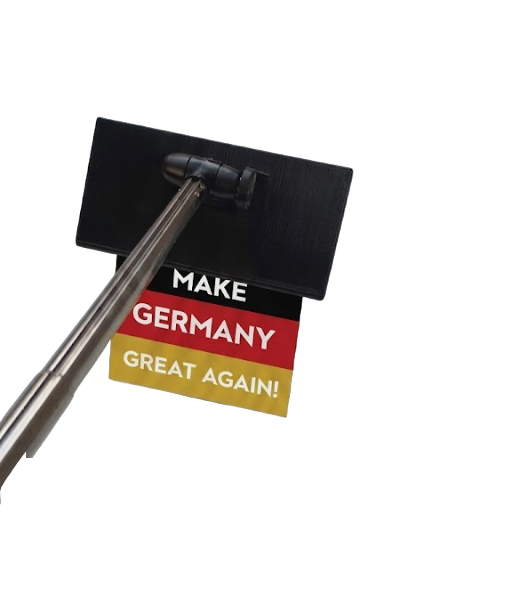
Stickerstab
Damit kommst du überall hin.